Rechercher dans ce blog

Sunday, July 24, 2022

Frodi finanziarie, la truffa ora corre online e colpisce conti correnti e risparmi - Il Sole 24 ORE

3' di lettura

Dallo scoppio della pandemia, il maggiore utilizzo dei canali online ha prodotto un incremento delle frodi finanziarie. I rapporti sul 2021 dell’Arbitro bancario finanziario e degli esposti pervenuti alla Banca d’Italia, pubblicati recentemente, testimoniano l’aumento delle frodi online. Nello stesso periodo la polizia postale ha rilevato oltre 18mila casi di furto di credenziali per accesso ai sistemi di home banking, di numeri di carte di credito, di chiavi private di wallet di cryptovalute. Con una crescita del 27% rispetto al 2020.

Il presidio della polizia postale contro le frodi

Un’importante azione di presidio rispetto alle frodi online è rappresentato appunto dalla polizia postale che esercita anche una funzione di prevenzione rispetto agli attacchi alle istituzioni finanziarie. Riccardo Croce, dirigente sezione Financial Cybercrime della Polizia Postale, spiega: «Oltre alla funzione di prevenzione, ne abbiamo una antifrode. Le frodi si concentrano sulla parte debole della catena, ovvero il fattore umano, che porta il denaro a uscire dai conti correnti delle vittime. Informatiche per modalità di esecuzione, ma viene sfruttata la debolezza umana. Gli istituti finanziari hanno difese molto efficaci dal punto di vista informatico. Più difficile è arrivare a presidiare l’elemento umano, ovvero il consumatore, l’utilizzatore a valle».

Loading...

BANKITALIA. LE SEGNALAZIONI DEI CITTADINI

Gennaio 2021 - Marzo 2022. Valori percentuali

Loading...

Il «miglioramento» delle frodi online

In realtà dopo il tempo delle mail sgrammaticate che mettevano subito il destinatario della possibile frode sull’avviso (l’italiano non è l’italiano, diceva un personaggio di Sciascia, l’italiano è il ragionamento), ora vengono messi in campo dei veri e propri studi di ingegneria sociale, che partono da una conoscenza delle potenziali vittime, che possono essere sia intere categorie di consumatori, sia singoli individui ben individuati. Per questi ultimi la strategia è quella di arrivare a indurli a compiere azioni che permettono appunto la realizzazione della frode.

Croce ricorda le campagne di spamming via mail, che si presentano come provenienti da interlocutori attendibili, come pubbliche amministrazioni e fornitori di servizi energetici. Questo induce ad aprire dei siti che riproducono fedelmente, per esempio, quello della banca. Oppure inducono ad aprire dei file che contengono in realtà dei malware.

Frodi via sistema di messaggistica

Se non via mail, il messaggio può viaggiare su un sistema di messaggistica come gli sms o i messaggi whatsapp (smishing). «Il cittadino viene raggiunto da un messaggio - spiega Croce - sul proprio cellulare, che sembra provenire dalla banca. Si fa credere al destinatario che è stata intercettata una possibile frode e lo si induce a effettuare ulteriori azioni. La vittima è indotta a credere nel messaggio, che peraltro si mette in coda a quelli della banca, e a contattare o a farsi contattare dal servizio clienti. Che ovviamente invece è un truffatore che si rivolge alla vittima con voce professionale. Con l’apertura della pagina vengono carpite una serie di informazioni, come i codici di accesso dall’home banking. E qui entra in campo il phishing vocale (vishing). Alla fine quindi c’è la telefonata. Qui appare un numero di telefono uguale a quello del servizio clienti della banca e una voce professionale e con contenuti credibili induce la vittima a leggere anche il codice dispositivo temporaneo, per permettere l’esecuzione di operazioni. A quel punto avviene un pagamento in uscita, in frode».

Adblock test (Why?)


Frodi finanziarie, la truffa ora corre online e colpisce conti correnti e risparmi - Il Sole 24 ORE
Read More

Frodi finanziarie, la truffa ora corre online e colpisce conti correnti e risparmi - Il Sole 24 ORE

3' di lettura

Dallo scoppio della pandemia, il maggiore utilizzo dei canali online ha prodotto un incremento delle frodi finanziarie. I rapporti sul 2021 dell’Arbitro bancario finanziario e degli esposti pervenuti alla Banca d’Italia, pubblicati recentemente, testimoniano l’aumento delle frodi online. Nello stesso periodo la polizia postale ha rilevato oltre 18mila casi di furto di credenziali per accesso ai sistemi di home banking, di numeri di carte di credito, di chiavi private di wallet di cryptovalute. Con una crescita del 27% rispetto al 2020.

Il presidio della polizia postale contro le frodi

Un’importante azione di presidio rispetto alle frodi online è rappresentato appunto dalla polizia postale che esercita anche una funzione di prevenzione rispetto agli attacchi alle istituzioni finanziarie. Riccardo Croce, dirigente sezione Financial Cybercrime della Polizia Postale, spiega: «Oltre alla funzione di prevenzione, ne abbiamo una antifrode. Le frodi si concentrano sulla parte debole della catena, ovvero il fattore umano, che porta il denaro a uscire dai conti correnti delle vittime. Informatiche per modalità di esecuzione, ma viene sfruttata la debolezza umana. Gli istituti finanziari hanno difese molto efficaci dal punto di vista informatico. Più difficile è arrivare a presidiare l’elemento umano, ovvero il consumatore, l’utilizzatore a valle».

Loading...

BANKITALIA. LE SEGNALAZIONI DEI CITTADINI

Gennaio 2021 - Marzo 2022. Valori percentuali

Loading...

Il «miglioramento» delle frodi online

In realtà dopo il tempo delle mail sgrammaticate che mettevano subito il destinatario della possibile frode sull’avviso (l’italiano non è l’italiano, diceva un personaggio di Sciascia, l’italiano è il ragionamento), ora vengono messi in campo dei veri e propri studi di ingegneria sociale, che partono da una conoscenza delle potenziali vittime, che possono essere sia intere categorie di consumatori, sia singoli individui ben individuati. Per questi ultimi la strategia è quella di arrivare a indurli a compiere azioni che permettono appunto la realizzazione della frode.

Croce ricorda le campagne di spamming via mail, che si presentano come provenienti da interlocutori attendibili, come pubbliche amministrazioni e fornitori di servizi energetici. Questo induce ad aprire dei siti che riproducono fedelmente, per esempio, quello della banca. Oppure inducono ad aprire dei file che contengono in realtà dei malware.

Frodi via sistema di messaggistica

Se non via mail, il messaggio può viaggiare su un sistema di messaggistica come gli sms o i messaggi whatsapp (smishing). «Il cittadino viene raggiunto da un messaggio - spiega Croce - sul proprio cellulare, che sembra provenire dalla banca. Si fa credere al destinatario che è stata intercettata una possibile frode e lo si induce a effettuare ulteriori azioni. La vittima è indotta a credere nel messaggio, che peraltro si mette in coda a quelli della banca, e a contattare o a farsi contattare dal servizio clienti. Che ovviamente invece è un truffatore che si rivolge alla vittima con voce professionale. Con l’apertura della pagina vengono carpite una serie di informazioni, come i codici di accesso dall’home banking. E qui entra in campo il phishing vocale (vishing). Alla fine quindi c’è la telefonata. Qui appare un numero di telefono uguale a quello del servizio clienti della banca e una voce professionale e con contenuti credibili induce la vittima a leggere anche il codice dispositivo temporaneo, per permettere l’esecuzione di operazioni. A quel punto avviene un pagamento in uscita, in frode».

Adblock test (Why?)


Frodi finanziarie, la truffa ora corre online e colpisce conti correnti e risparmi - Il Sole 24 ORE
Read More

Saturday, July 23, 2022

Mutui già più cari, tassi interesse su picco 3% - Ultima Ora - Agenzia ANSA

(ANSA) - MILANO, 23 LUG - Nei prossimi mesi, l'aumento del costo del denaro farà salire i tassi di interesse praticati dalle banche sui nuovi mutui ma già negli ultimi giorni - secondo un'analisi della Fabi - si sono registrati picchi attorno al 3%.
    "L'incremento dei tassi deciso dalla Bce ha l'obiettivo di contrastare l'aumento dell'inflazione, ma allo stesso tempo metterà in difficoltà le famiglie sia per il pagamento delle rate dei mutui a tasso variabile già erogati, che subiranno progressivi incrementi, sia per quanto riguarda l'accesso a nuovi prestiti, che avranno costi maggiori", afferma il segretario generale della Fabi Lando Maria Sileoni.
    Un mercato, quello dei mutui ,che la pandemia non ha frenato Negli ultimi due anni e mezzo le banche, nonostante le difficoltà legate al Covid anche sul piano economico, hanno erogato - spiega la Federazione autonoma dei bancari italiani - 34 miliardi di euro di nuovi prestiti ipotecari, con una crescita del 9%. Il totale dei finanziamenti per l'acquisto di abitazioni è passato da 383 miliardi di fine 2019 ai 417 miliardi di maggio 2022. (ANSA).
   

Adblock test (Why?)


Mutui già più cari, tassi interesse su picco 3% - Ultima Ora - Agenzia ANSA
Read More

DRAGHI E LAGARDE: IL PIZZINO DELLA BCE! - icebergfinanza - Finanza.com

Bella giornata davvero ieri, un po di aria pulita. Nessuna illusione per il futuro, il pizzino che ha presentato ieri la Lagarde sull’utilizzo dello scudo antispread la dice lunga su come l’Europa si sta preparando ad accogliere in autunno il nuovo governo italiano.

Aria pulita dicevo, personaggi come Speranza, DiMaio, Brunetta e Lamorgese, finiranno nella pattumiera della storia alle prossime elezioni.

Fine della commedia, occupiamoci di altro.

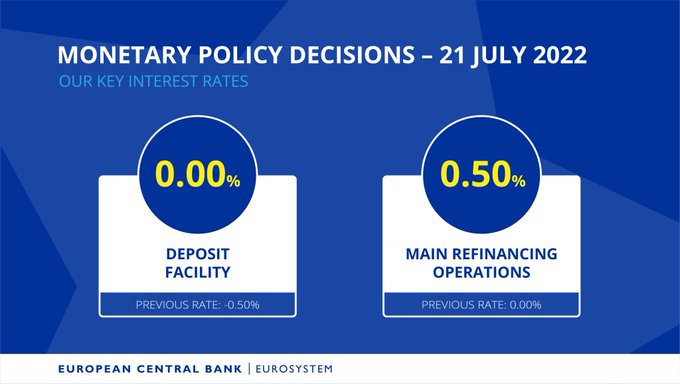
Ieri la Lagarde oltre ad un inutile e per nostra fortuna controproducente doppio aumento dei tassi, salendo da zero a 0,50%, ha annunciato il famigerato scudo anti spread.

Immagine

E meno male che la BCE non fa politica!

Di volta in volta…

Il Consiglio direttivo esaminerà un elenco cumulativo di criteri per valutare se le giurisdizioni in cui l’Eurosistema può effettuare acquisti nell’ambito del TPI perseguano politiche fiscali e macroeconomiche sane e sostenibili. … Questi criteri costituiranno un contributo al processo decisionale del Consiglio direttivo e saranno adattati dinamicamente ai rischi e alle condizioni da affrontare… 

… in parole povere, decideremo noi chi ci piace o no, quale governo o Paese salvare, come è successo con la Grecia o fate le riforme o tanti auguri.

Il MES riappare sullo sfondo delle prossime elezioni italiane. Quindi votate bene!

Ma la novità di ieri, è stata che per la prima volta nella storia, la BCE ha ammesso che l’euro, il cambio, la debolezza della moneta unica ( … che come ben sapete contribuisce ad importare inflazione ) è un problema.

Al punto che, in parte, la decisione di un aumento maggiore è dovuta appunto alla debolezza dell’euro.

In realtà il dollaro ha fatto spalluccie, la dichiarazione della Lagarde non è servita a nulla, l’euro prosegue il suo rimbalzo del gatto morto verso gli obiettivi specificati nell’ultimo manoscritto.

L’aggiornamento a livello cinematico della dinamica legata allo spread, suggerisce grande prudenza per le prossime settimane, con nuovi obiettivi elevati per il differenziale tra il decennale italiano e quello tedesco.

Nel frattempo ieri, altra batteria di pessimi dati in arrivo dall’America!

Le richieste di disoccupazione in America hanno raggiunto il massimo da 8 mesi!

La principale compagnia telefonica crolla in borsa perchè gli americani non possono permettersi di pagare le bollette telefoniche…

Il calo degli annunci di lavoro in America è appena iniziato, con il 94% degli Stati che presenta sempre meno opportunità.

Il secondo distretto manifatturiero americano, quello di Philadelphia è in caduta libera…

Immagine

Ordini…

Immagine

… e soprattutto prezzi pagati!

Immagine

Il mercato obbligazionario sta sempre più iniziando a prezzare la recessione, il picco sui tassi e sull’inflazione.

Manca poco alla svolta, il livello si sta avvicinando rapidamente.

Immagine

Da inizio anno abbiamo centrato 2 grandi obiettivi, la parità euro dollaro con una performance del dollaro superiore al 15% e l’avvertimento di uscire dai mercati azionari, ben prima dell’inizio della guerra, un crollo superiore al 20%. Non solo abbiamo “indovinato” anche che lo spread sarebbe salito oltre 250 punti e di conseguenza l’opportunità sui nostri bond. Tutto in tempi non sospetti, tutto testimoniato dal nostro OUTLOOK 2020.

Insieme al nostro Machiavelli e ai suoi manoscritti, continueremo a guardare oltre, con la cinematica del nostro Puntosella, con grafici, analisi e evidenze empiriche che da sempre supportano il nostro lavoro.

Nel fine settimana è uscito il nuovo Machiavelli, intitolato “OLTRE LA PARITA’” per tutti coloro che hanno contribuito o vorranno contribuire al nostro viaggio.

Ribadisco per l’ennesima volta che se ci sono problemi di ricezione, firewall, spam, comunicazione tra i diversi provider dovuti a invii multipli,  basta inviare una mail e il nostro STAFF che provvederà a risolvere il problema.

I manoscritti da inizio anno sono stati una bussola perfetta dopo un periodo di crisi, ma come sempre la verità è figlia del tempo.

Ribadisco per l’ennesima volta che se ci sono problemi di ricezione, firewall, spam, comunicazione tra i diversi provider dovuti a invii multipli,  basta inviare una mail e il nostro STAFF che provvederà a risolvere il problema.

Grazie a chi vorrà contribuire liberamente al nostro viaggio!

SOSTIENI LIBERAMENTE IL NOSTRO VIAGGIO!

https://ift.tt/xSkNQab

A questo indirizzo il nostro PUNTOSELLA aggiornerà nei commenti la sua personale rubrica mensile…

ANGOLO CINEMATICA PUNTOSELLA

Ricordo a tutti coloro che avessero bisogno, che ICEBERGFINANZA è anche consulenza a 360 gradi, in mezzo a questa tempesta perfetta.

Cliccando sul link qui sotto e mandando una mail a [email protected] è possibile avere una consulenza strategica sui possibili sviluppi macroeconomici e finanziari dei prossimi mesi, oltre a ricevere i nostri manoscritti. Buona giornata Andrea

Chiunque volesse sostenere il nostro viaggio riceverà in OMAGGIO le analisi di Machiavelli. Per contribuire al nostro viaggio basta cliccare SUL BANNER  a fianco dei post sul lato destro della pagina o andare alla sezione DONAZIONI…

SEMPLICEMENTE GRAZIE!

Adblock test (Why?)


DRAGHI E LAGARDE: IL PIZZINO DELLA BCE! - icebergfinanza - Finanza.com
Read More

Friday, July 22, 2022

Bankitalia: più divari ricchezza, colpita classe media - Agenzia ANSA

 La Banca d'Italia rivede la metodologia dell'indagine sulle famiglie italiane, coprendo in maniera più efficace i redditi alti, e aumentano così i divari di ricchezza. La classe media, a causa del calo del valore delle case, ne esce penalizzata e le famiglie più povere invece aumentano leggeremente la loro condizione. Nel periodo 2016-2020 (alle soglie del Covid), la ricchezza netta media è aumentata dell'1,7% principalmente grazie alla componente finanziaria, grazie alla crescita del risparmio e all'aumento del valore. L'indice di Gini (che misura le diseguaglianze) della ricchezza netta familiare è cresciuto di 3 punti. I divari fra redditi sono rimasti invariati nel periodo 2016-2020 mentre la quota di individui a basso reddito, quelli il cui reddito equivalente è inferiore al 60% di quello mediano, è diminuita. Il reddito medio familiare è stato sospinto dal lavoro dipendente, e dalle misure di sostegno introdotte tra il 2016 e il 2019 e da quelli straordinari adottati nel 2020 durante la pandemia. Anche per questo l'aumento è stato più sostenuto nei redditi della fascia più bassa. Il calo dei prezzi delle case, che dura da diversi anni ha tagliato la ricchezza delle classi medie in Italia nel periodo 2016-2020, mentre le famiglie più povere hanno migliorato la loro condizioni, a volte indebitandosi per acquistare casa. L'82% del patrimonio lordo del totale delle famiglie è costituito da attività reali come gli immobili (-6,9% il loro valore fra 2016 e 2020), aziende o oggetti di valore. Avanza il reddito annuo delle famiglie negli ultimi anni ma resta ancora lontano dai livelli pre 2006, prima quindi delle recessioni che hanno colpito il nostro paese. Come si ricava dall'indagine, nel 2020 il reddito annuo familiare, in termini reali e al netto delle imposte sul reddito e dei contributi sociali, è stato superiore di circa il 3 per cento rispetto a quello rilevato nell'indagine sul 2016 ma ancora inferiore di oltre il 12 per cento a quello registrato nel 2006, prima della crisi finanziaria globale. Le condizioni esterne per l'economia russa restano "sfidanti e limitano significativamente l'attività economica" anche se "attualmente gli indicatori operativi mostrano che il declino dell'attività economica è più lento di quanto la Banca di Russia si aspettasse in giugno" con i trend nelle diverse aree geografiche e nei diversi settori che "restano largamente contrastanti". Nel suo scenario di base, si legge nella nota con cui ha annunciato un taglio dei tassi, la Banca di Russia si attende un calo del pil del 4-6% nel 2022, seguito da una riduzione tra il 4 e l'1% nel 2023 e una crescita dell'1,5-2,5% nel 2024.

Adblock test (Why?)


Bankitalia: più divari ricchezza, colpita classe media - Agenzia ANSA
Read More

La Borsa accelera dopo un avvio incerto (+0,55%) - Agenzia ANSA

Accelera Piazza Affari dopo un avvio incerto e una prima fase degli scambi a cavallo della parità. L'indice Ftse Mib guadagna lo 0,53% a 21.307 punti, mentre si mantiene sotto quota 230 punti il differenziale tra Btp italiani e bund decennali tedeschi (228,4 punti) con il rendimento in calo di 19 punti al 3,33%.

In luce Banca Generali (+3,23%), Inwit (+2,53%) e Poste (+2,20%), seguite da Nexi (+2%) e Italgas (+1,73%), favorita quest'ultima da un'analisi di Bloomberg Intelligence sul settore delle utility, che saranno in grado di mantenere le promesse sui dividendi nonostante il momento difficile per i mercati. Bene anche Moncler (+1,57%), Amplifon (+1,5%) e Campari (+1,45%).

In ordine sparso le banche, con Mps (+2,24%) su di giri, seguita da Intesa (+1,13%) e Banco Bpm (+0,21%). Fiacca Bper (-0,08%), debole invece Unicredit (-1,09%). Gira in calo Saipem (-1,17%), preceduta da Recordati (-0,87%), Stellantis (-0,67%), Tim (-0,64%) e Cnh (-0,43%), mentre riduce il calo Iveco (-0,17%). Poco mossa Eni (+0,07%), così come il greggio Usa (Wti +0,07%) a 96,42 dollari al barile, che si mantiene sotto i 100 dollari. Sprint di Saras (+4,28%), deboli Csp (-4,75%) e Cementir (-2,27%).

Adblock test (Why?)


La Borsa accelera dopo un avvio incerto (+0,55%) - Agenzia ANSA
Read More

Thursday, July 21, 2022

Superbonus 110%: 7 indizi sono più di una prova - Lavori Pubblici

18 provvedimenti di modifica della normativa di rango primario, uno di modifica di quella di rango secondario, 5 guide, 6 circolari applicative, 12 provvedimenti e 216 risposte della direzione centrale dell'Agenzia delle Entrate, senza considerare chiarimenti, note e interpretazioni da parte di Enea, del MiTE e della Commissione per il monitoraggio del Sismabonus. Sembra un puzzle, invece, sto parlando delle detrazioni fiscali del 110%, il cosiddetto superbonus 110%.

Le due fasi di modifica del Decreto Rilancio

Una detrazione nata con i più nobili obiettivi ma che, soprattutto nel corso di questo 2022, ha subito un'involuzione normativa che sta lacerando il tessuto economico formato da professionisti e imprese.

A far discutere in questo 2022 sono gli 8 provvedimenti normativi intervenuti per modificare l'art. 121 del Decreto Legge n. 34/2020 (Decreto Rilancio), ovvero quello che ha previsto nel nostro ordinamento una nuova modalità di opzione alternativa ai bonus edilizi (sconto in fattura e cessione del credito).
Non che non esistesse prima del Decreto Rilancio, ma aver previsto una cessione senza limiti e con il coinvolgimento delle banche ha sviluppato nel biennio 2020-2021 numeri che il comparto delle costruzioni non vedeva da oltre un decennio.

Dei 18 provvedimenti di modifica del Decreto Rilancio è possibile distinguere due diverse fasi separate passando dal 2021 al 2022 e distinguendo quelle che hanno riguardato l'intervento di superbonus 110% dalle modalità alternative alla detrazione:

  • le 10 modifiche arrivate nel 2020-2021 sono servite per sistemare errori, vuoti normativi, incertezze applicative, completare la norma, semplificare operativamente l'accesso al superbonus e inserire alcune efficaci misure necessarie per contrastare le frodi arrivate in particolare nei bonus senza controllo (bonus facciate ed ecobonus ordinario in testa);
  • le 8 del 2022 che hanno riguardato spese ammissibili, orizzonte temporale e soprattutto la cessione del credito.

Le modifiche del 2022

Modifiche che hanno creato danni senza precedente e che ancora nessuno ha voluto risolvere. Ma se con il Decreto Legge n. 4/2022 (Decreto Sostegni-ter) si può dare il beneficio del dubbio verso una scelta palesemente sbagliata, nata sulla carta per contrastare le frodi ma che ha avuto come unico risultato quello di bloccare gli acquisti dei crediti edilizi da parte delle banche, così non può dirsi dei 7 successivi provvedimenti di modifica.

Dal 28 gennaio 2022 (data di entrata in vigore del Sostegni-ter) gli effetti sull'economia reale sono palesi, con decine di migliaia di imprese e professionisti sull'orlo del fallimento (oltre che dell'esaurimento nervoso).

Ma Governo e Parlamento avrebbero potuto risolvere il pasticcio con:

  1. la Legge 28 marzo 2022, n. 25 di conversione del Decreto Sostegni-ter
  2. il Decreto-Legge 25 febbraio 2022, n.13 (Decreto Frodi);
  3. la Legge 27 aprile 2022, n. 34 di conversione del Decreto-Legge 1 marzo 2022, n. 17 (Decreto Bollette);
  4. la Legge 20 maggio 2022, n. 51 di conversione del Decreto-Legge 21 marzo 2022, n. 21 (Decreto energia);
  5. la Legge 29 giugno 2022, n. 79 di conversione del Decreto-Legge 30 aprile 2022, n. 36 (Decreto PNRR 2);
  6. il Decreto Legge 17 maggio 2022, n. 50 (Decreto Aiuti);
  7. la Legge 15 luglio 2022, n. 91 di conversione del Decreto Aiuti stesso.

7 indizi sono più di una prova

Esattamente 7 provvedimenti di modifica del Decreto Rilancio che hanno solo contribuito ad alimentare la confusione e quindi il disastro nel settore delle costruzioni. 7 indizi che sono più di una prova della scelta dell'attuale Governo di non risolvere il problema di imprese e professionisti che nonostante abbiano già realizzato lavori e progetti, sono ormai a rischio fallimento per eccesso di crediti fiscali che nessuno vuole più acquistare.

Questo nonostante le stime dell'Associazione Nazionale Costruttori Edili (ANCE) e dell'Istituto di ricerca Nomisma abbiano certificato la sostenibilità economica del superbonus che dalla sua nascita, con 38,7 miliardi di euro di spesa, ha generato 124,8 miliardi di euro di cui:

  • 56,1 miliardi come effetto diretto - la spesa aggiuntiva in superbonus genera una produzione nel settore delle costruzioni ed in tutti i settori che devono attivarsi per produrre semilavorati, prodotti intermedi e servizi necessari al processo produttivo;
  • 25,3 miliardi come effetto indiretto - ogni settore attivato direttamente ne attiva altri in modo indiretto;
  • 43,4 miliardi come effetto indotto - le produzioni dirette e indirette remunerano il fattore lavoro con redditi che alimentano una spesa in consumi finali che a sua volte richiede maggiori produzioni;

Una misura che, prendendo in considerazione la sola spesa in manodopera e materiali, determina per ogni miliardo di euro speso dallo Stato 470 milioni di maggiori entrate, 530 milioni di euro sarebbe il costo effettivo dello Stato senza considerare l'indotto e senza considerare gli effetti sociali visto che il superbonus ad oggi ha determinato:

  • 410.000 occupati nel settore delle costruzioni;
  • 224.000 occupati nei settori collegati.

Conclusioni

Resta la domanda che mi fanno in tanti: il superbonus è morto? Assolutamente no, solo che a causa del blocco della cessione dei crediti si è trasformato da una misura trasversale, utilizzabile da tutti, ad una detrazione fiscale ad uso e consumo solo di chi ha i capitali per finanziare i lavori e la capienza fiscale per portarli in detrazione.

Adblock test (Why?)


Superbonus 110%: 7 indizi sono più di una prova - Lavori Pubblici
Read More

Tim in Borsa chiude a +2,2% in attesa offerta Kkr su Sparkle - Ultima ora - Ansa.it - Agenzia ANSA

Tim chiude tonica in Borsa e indossa la maglia rosa nel listino principale, in attesa dell'offerta di Kkr per Sparkle e il dossier su N...